
赛迪顾问:数据智能成为政企数智化转型的关键基础设施
数据智能正推动数据资源向现实生产力转化,日益成为政企数智化转型的关键基础设施。日前,赛迪顾问编制《2026中国数据智能市场研究报告》,从发展形势、市场规模、产品结构、场景落地、技术架构、竞争格局到未来趋势,对行业发展态势进行全面解析。
发展形势
大数据与大模型的关系,正由单向依赖转向双向赋能。一方面,数据作为人工智能产业化的核心生产资料,其规模扩张为模型训练提供更丰富的语料,质量优化提升模型输出结果的可靠性,结构多样化则增强模型跨领域的泛化能力,已成为大模型能力持续跃迁的关键驱动力;另一方面,人工智能尤其是多模态大模型,正凭借强大的语义理解、特征提取、知识重构与推理生成能力,反向重塑数据价值释放的路径,能够将原始数据转化为可直接指导业务决策的高价值资产。
市场现状
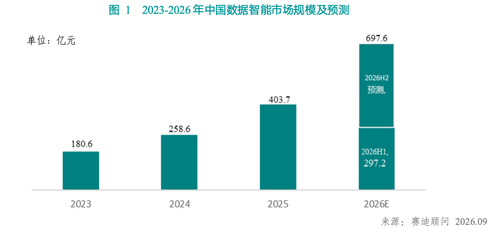
1.市场规模。得益于技术架构的迭代、数据资源的积累与场景应用的拓展,中国数据智能发展进入规模化落地与高速增长阶段,2025年市场规模已达403.7亿元,预计2026年市场规模将跃升至697.6亿元。在技术底座层面,大模型架构不断迭代,多模态能力日趋成熟,显著提升了数据处理与分析的智能化水平,为数据智能商业化应用提供了坚实的基础支撑;在数据资源供给层面,互联网平台沉淀了大量行为数据,具身智能设备产生大量实时数据,叠加公共数据的深度开发利用和行业可信数据空间的落地运营,有效补充了高质量数据,为大模型训练、参数调优及持续迭代提供了充足的语料;在场景应用层面,数据智能应用已不再局限于互联网等数字化原生行业,开始加速向政府、金融、工业、能源等领域渗透,各类主体对数据智能的需求已从基础的数据分析转向复杂的决策辅助与自动化执行。
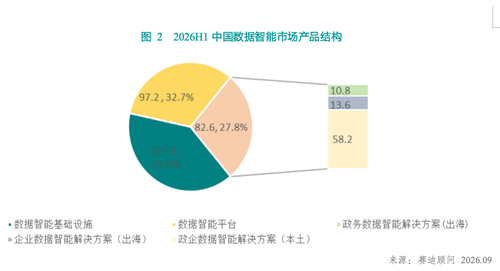
2.产品结构。数据智能基础设施是数据智能平台和解决方案的底座,数据智能平台有效降低了企业构建数智化应用的技术门槛,2026年上半年中国数据智能基础设施和数据智能平台的市场规模分别为117.4亿元、97.2亿元,值得关注的是,数据和智能融合的一体化平台成为行业趋势,也是当前赛道的主要技术演进方向。数据智能解决方案区别于基础设施的底层资源属性与平台的通用工具属性,核心特征在于深度嵌入政企业务流程,面向具体场景需求提供高度定制化的智能化应用,2026年上半年,中国数据智能解决方案市场规模达到82.6亿元。此外,依托成熟的场景落地经验,中国数据智能解决方案出海业务实现快速突破,其中城市治理、公共安全、应急管理、经济分析等政务类项目销售收入为10.8亿元;面向企业的出海数智化项目、智能化生产与管理类项目的销售收入为13.6亿元,海外市场正在成为整个赛道新的增长极。
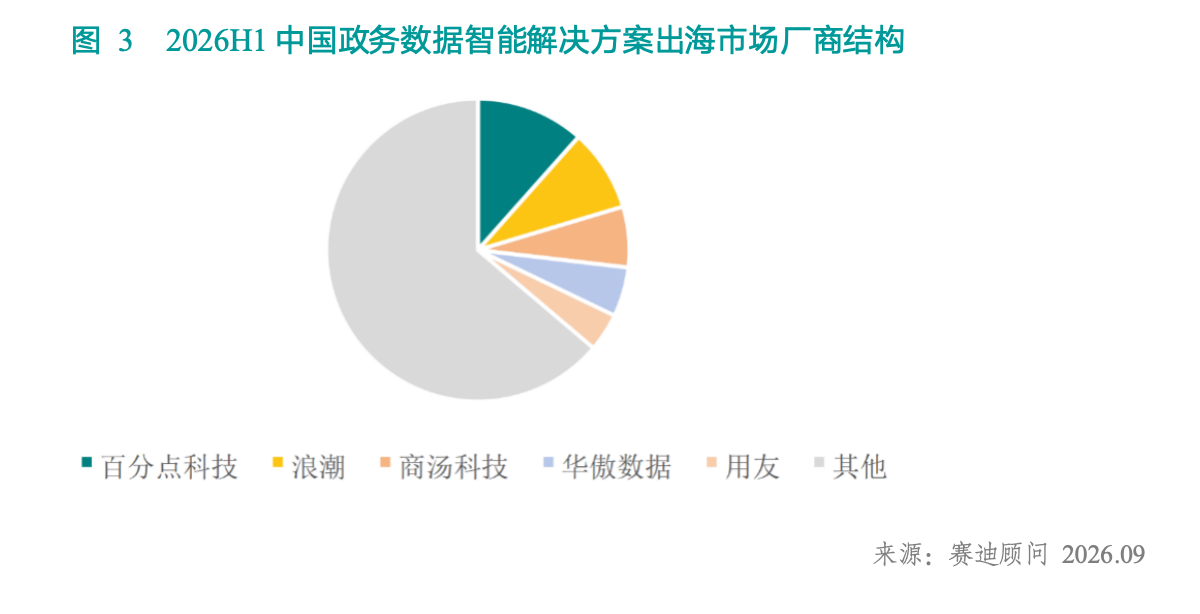
3.竞争态势。当前中国数据智能市场形成了由云计算、大数据、人工智能、软件和信息化、数据资源等厂商共同参与的竞争格局,整体市场集中度较低,竞争格局相对分散。头部云计算厂商与专业大数据厂商凭借全栈技术能力和规模化客户基础持续引领市场,随着政企数智化转型的深入推进,市场竞争愈发强调“数智技术+业务落地”的综合能力比拼。与此同时,东南亚、中东、非洲及中亚等新兴市场数智化转型需求旺盛,在此背景下,中国政务数据智能出海从早期提供硬件底座与平台产品,向提供综合性解决方案的交付实施模式演进。百分点科技、浪潮、商汤科技、华傲数据等厂商凭借各自的技术禀赋与业务积累,在海外市场形成差异化竞争格局。
未来趋势
研究报告认为,数据智能未来发展趋势主要包括四个方面:一是发展范式从“单向赋能”迈向“模数共振”,形成“以数训模、以模生数”的双向循环,其中场景数据资源的丰富度、精准度、合规性直接决定数据智能在行业中的落地深度与应用上限;二是技术体系从“外挂AI能力”转向“AI重构架构”,新一代数据智能将对底层架构、计算引擎、工具调用、事务处理等核心模块进行全方位重构,能够支撑多样化的AI工作负载;三是行业应用从“辅助场景”进入“核心业务”,全面渗透到企业生产经营、风险管控、创新发展等关键环节,推动行业数智化转型从试点探索走向规模化、价值化落地;四是数据智能体从“交互问答”走向“自主执行任务”,具备需求理解、任务规划、工具调用、结果复盘的全链路能力。

